अजूनकाही
‘लक्ष्मी विलास’ असे अस्सल देशी नाव असणारी बँक दिवाळखोरीत निघणे आणि त्याउपर ती एका विदेशी बँकेला विकली जाणे, ही बातमी आपल्या तथाकथित ‘आत्मनिर्भर’तेची लक्तरे काढण्यासाठी पुरेशी आहे!
साधारणता: दोन वर्षांपूर्वी आयएल अँड एफएस ही मोठी वित्तीय संस्था बुडाली. त्यानंतर लगेचच डीएचएफएल, पीएमसी बँक, येस बँक या वित्तीय संस्थांची दिवाळखोरी घोषित झाली. भारतीय वित्त बाजाराच्या या पतझडीत गेल्या आठवड्यात भर पडली, ती ‘लक्ष्मी विलास बँके’ची. भारतीय रिझर्व्ह बँकेने गेल्या मंगळवारी ‘लक्ष्मी विलास’वर काही कडक आर्थिक निर्बंध लादले, ज्यामध्ये ठेवीदारांना आपल्या खात्यातून पैसे काढण्यास मज्जाव केला गेला. तसेच डबघाईला आलेल्या या बँकेला पुढच्या एका महिन्यात ‘Development Bank of Singaore’ (DBS) या सिंगापूरच्या बँकेला विकण्याचा प्रस्ताव संमत केला गेला.
काही काळापासून आपल्या देशात सतत ‘मेक इन इंडिया’, ‘आत्मनिर्भर भारत’, ‘व्होकल फोर लोकल’ यांसारख्या शब्दांची टिमकी वाजवली जात आहे. आव आणून भाव खाण्यातच सर्व प्रयत्नशील आहेत. प्रत्यक्षात काही भलतेच घडत आहे. ‘लक्ष्मी विलास’ हे त्याचेच ताजे उदाहरण.
नक्की प्रकरण काय आहे?
‘लक्ष्मी विलास’ ही भारतातली एक जुनी बँक आहे. तिची स्थापना १९२६ रोजी चेन्नई येथे झाली. या बँकेच्या भारतात आजमितीला ५६६ शाखा आणि ९१८ एटीएम आहेत. परंतु मुख्यत: तिचा कारभार दक्षिण भारतात मोठ्या प्रमाणात आहे.
..................................................................................................................................................................
अधिक माहितीसाठी क्लिक करा - https://www.booksnama.com/
..................................................................................................................................................................
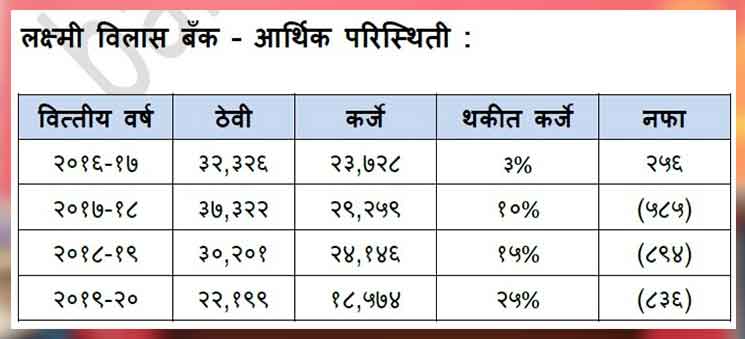
या बँकेची गणना एक चांगली बँक म्हणून होत होती, परंतु दरवर्षी नफा मिळवणाऱ्या बँकेचे ग्रह २०१७ नंतर फिरले. मोठ्या कर्जदारांना दिलेले अमाप कर्ज, कर्ज वाटताना केलेले गैरप्रकार आणि अनियमितता, कार्यकारी मंडळाच्या ओळखीच्या लोकांवर केली गेलेली मेहेरबानी आणि त्यात भर म्हणून एकूणच भारतात आलेल्या आर्थिक मंदी यामुळे बँकेच्या ‘Non Performing Assets’ (NPA)मध्ये वाढ होऊ लागली. या सर्वांचा एकत्रित परिणाम बँकेच्या नफ्यावर होऊ लागला. दरवर्षी नफ्यात असणाऱ्या या बँकेला २०१७च्या तिसऱ्या तिमाहीत ३९ कोटी रुपयांचा तोटा झाला आणि त्यानंतर प्रत्येक तिमाहीत तोटाच होत गेला. त्याचबरोबर ‘NPA’चे प्रमाणही खूप वाढत गेले.
लक्ष्मी विलास बँकेची आर्थिक स्थिती
या गलथान कारभारामुळे बँकेचे भागधारक नाराज झाले. त्यांनी वार्षिक सभेत कंपनीच्या कार्यकारी मंडळातील काही सदस्यांची हकालपट्टी केली. यामुळे बँकेच्या भवितव्यावर चांगला परिणाम होईल, अशी आशा त्यांना होती, परंतु ती फोल ठरली. बँकेच्या तोट्यात त्यानंतर भरच पडत राहिली. शिवाय रिझर्व्ह बँकेनेही २०१९मध्ये काही आर्थिक बंधने लादली, ज्यामध्ये बँकेला कोणतेही नवे कर्ज देण्यास मज्जाव करण्यात आला, तसेच अगोदर दिली गेली कर्जे परत मिळवण्यासाठी प्रयत्न करावेत, अशी सूचना केली होती. याव्यतिरिक्त आपले घटत असलेले भांडवल वाढवण्याचे आदेशही दिले, परंतु तोवर खूप उशीर झाला होता.
रिझर्व्ह बँकेच्या हस्तक्षेपानंतरही या बँकेची अवस्था दयनीयच राहिली. आत्ताच काही केले नाही तरी बँक पार लयाला जाईल, याची भीती रिझर्व्ह बँकेला होती, म्हणून या बँकेत एखादा नवा गुंतवणूकदार आणावा, जो अधिकचे भांडवल टाकेल आणि बँकेला पुनर्जीवित करेल, अशी आशा रिझर्व्ह बँकेने केली.
परंतु ‘लक्ष्मी विलास’मध्ये गुंतवणूक करण्यास मोठे गुंतवणूकदार धजावत नव्हते. तसेच ज्या दोन गुंतवणूकदारांनी थोडी तयारी दाखवली होती, त्यांना रिझर्व्ह बँकेने नकार दिला. गेल्या दोन वर्षांपासून रिझर्व्ह बँक आणि ‘लक्ष्मी विलास’ नव्या गुंतवणूकदारांच्या शोधात होत्या. परंतु योग्य गुंतवणूकदार सापडत नव्हता.
..................................................................................................................................................................
..................................................................................................................................................................
शेवटी DBS या सिंगापूरच्या बँकेने ‘लक्ष्मी विलास’ २५०० करोडला विकत घेण्याचा प्रस्ताव दिला. त्यामुळे रिझर्व्ह बँकेला हायसे वाटले. लगोलग तिने गेल्या गुरुवारी ‘लक्ष्मी विलास’ विलीन करण्याचा प्रस्ताव मांडला.
आर्थिक निर्बंधांचे स्वरूप
रिझर्व्ह बँकेने प्रकाशित केलेल्या पत्रकानुसार ‘लक्ष्मी विलास’च्या कोणत्याही ठेवीदाराला पुढील एका महिन्याकरता जास्तीत जास्त २५ हजार रुपये काढण्याची मुभा देण्यात आली आहे. त्यांच्या ठेवी बुडणार नाहीत, परंतु टाळेबंदी आणि बेरोजगारीमुळे निर्माण झालेल्या आर्थिक ताणामध्ये लोकांना आपल्या बँकेत असलेल्या ठेवीचाच आधार होता. परंतु तोही आता हातचा जाणार आहे. तसेच या बँकेची आर्थिक स्थिती पाहता सध्याच्या भागधारकांच्या गुंतवणुकीचे मूल्य शून्य करण्यात आले आहे. याशिवाय बँकेला कोणताही नवीन आर्थिक व्यवहार करण्यास मज्जाव केला गेला आहे. पुढील एका महिन्यात DBS बँकेला ‘लक्ष्मी विलास’च्या विलीनिकरणाची प्रक्रिया पूर्ण करण्याचे आदेश दिले गेले आहेत. जर सर्व काही वेळेत झाले तर पुढच्या महिन्यात या बँकेचे अस्तित्व नष्ट झालेले असेल.
फटका कोणाला?
या सर्व परिस्थितीचा सर्वांत जास्त फटका कोणाला बसला असेल, तर तो बँकेच्या भागधारकांना. ‘लक्ष्मी विलास’मध्ये ७८ टक्के मालकी ही सामान्य भागधारकांची आहे. मोठ्या आशेने अनेक भागधारकांनी या बँकेच्या शेअर्समध्ये पैसे गुंतवले. परंतु बँकेचे बाजारमूल्य घसरतच गेले. जुलै २०१७मध्ये बँकेच्या शेअरची किमत १८७ रुपये होती, जी आजच्या घडीला ९ रुपये इतकी झाली आहे. याउपर रिझर्व्ह बँकेने आताच्या भागधारकांना आपली गुंतवणूक पूर्णपणे ‘write off’ करण्यास सांगितले आहे. म्हणजे सोप्या शब्दांत प्रत्येक भागधारकांच्या गुंतवणुकीचे मूल्य आणि बँकेचे एकंदर बाजारमूल्य शून्य होणार आहे. त्यामुळे भागधारकांची गुंतवणूक धुळीस मिळाली आहे.
या सर्वांचा फटका होतकरू, उद्यमी लोकांनाही बसत आहे. एकंदरीत अविश्वासाच्या आणि अनिश्चिततेच्या वातावरणामुळे बँका जोखीम घेण्यात आणि नवीन कर्ज देण्यात टाळाटाळ करत आहेत. नवीन कर्ज देण्यापेक्षा अगोदरच घेतलेली कर्जे वसूल करण्यावरच बँकांचा भर आहे. त्यामुळे प्रामाणिक आणि उद्यमी लोकांना आपला व्यापार पुढे येण्यास अडथळा निर्माण होत आहे.
..................................................................................................................................................................
या पुस्तकाच्या ऑनलाईन खरेदीसाठी पहा -
https://www.booksnama.com/book/5201/Maay-Leki-Baap-Leki
ई-बुक खरेदीसाठी पहा -
https://www.amazon.in/Maayleki-Baapleki-Marathi-Bhagyashree-Bhagwat-ebook/dp/B08DLGCNXL/
..................................................................................................................................................................
एकंदर भारतीय वित्तीय बाजाराला या प्रकरणाचा मोठा फटका बसणार आहे. आधीच हेलकावे घेत असलेला वित्तीय बाजार ‘लक्ष्मी विलास’मुळे अधिक हतबल झाला आहे. सततची दिवाळखोरी, कर्ज फेडण्यासाठी होणारी दिरंगाई, वाढत जाणारे NPA इत्यादींमुळे गुंतवणूकदारांचा भारतीय वित्तबाजारावर भरवसा उडू लागला आहे. बाजारात गुंतवणूक करावी की नाही, याचा मोठा संभ्रम गुंतवणूकदारांमध्ये आहे.
गेल्या दोनेक वर्षांत पाच-सहा मोठ्या वित्तीय संस्था लयाला गेल्या आहेत. तसेच कित्येक वित्तीय संस्थांमध्ये NPAचे प्रमाण २०-२५ टक्क्यांपेक्षा अधिक असून ते वाढण्याची शक्यता आहे. अशा वेळी गुंतवणूकदारांच्या बँकांवरील विश्वासाला तडा जात आहे. ‘पाच ट्रिलियन अर्थव्यवस्थे’ची स्वप्ने बघणाऱ्या भारताला ते निश्चितच परवडण्यासारखे नाही.
जबाबदार कोण?
अर्थातच ‘लक्ष्मी विलास’च्या सद्य परिस्थितीला बँकेचे कर्ज वाटण्याची पॉलिसी आणि पद्धत कारणीभूत आहे, तसेच हे सर्व ठरवणारे आणि अमलात आणणारे कार्यकारी मंडळ, कार्याध्यक्ष आणि इतर व्यवस्थापक जबाबदार आहेत. कोणाला किती कर्ज वाटावे, कर्ज देताना कोणते निकष तपासले जावेत, याबद्दलचे काही संकेत मोठ्या प्रमाणात न पाळल्यामुळे किवा जाणूनबुजून त्यावर दुर्लक्ष केल्यामुळे बँकेवर ही परिस्थिती ओढवली. त्याचीच परिणती म्हणून बँकेची सध्याची बुडीत कर्जे जवळपास २५ टक्के झाली आहेत. बँकेचे कार्यकारी मंडळ आणि व्यवस्थापकांवर जेवढी टीका करावी तेवढी कमीच आहे. परंतु त्यापेक्षा आपण काही करू शकत नाही. चुकीच्या व्यवस्थापनामुळे आपल्या इथे कोणी जेलमध्ये गेले असे क्वचितच घडले आहे. याचाच फायदा व्यवस्थापक मंडळी घेत असतात.
.................................................................................................................................................................
हेही पाहा : जर भारतात ‘संसदीय लोकशाही’ नसती तर…
..................................................................................................................................................................
परंतु सर्व दोष व्यवस्थापकांच्या माथी मारण्यात काही अर्थ नाही. या बँकेमध्ये जो भोंगळ कारभार मागील काही वर्षांपासून चालू होता, तेव्हा रिझर्व्ह बँक काय करत होती? भारतातल्या सर्व बँकांचे नियमन करण्याची जबाबदारी रिझर्व्ह बँकेकडे आहे. एखादी बँक तुमच्या डोळ्यांदेखत मनमानी कारभार करत असेल, चुकीच्या लोकांना कर्ज वाटत असेल, तेव्हा रिझर्व्ह बँकेचा सक्रीय हस्तक्षेप अपेक्षित असतो. रिझर्व्ह बँक दर वर्षी ‘लक्ष्मी विलास’चे ऑडिट करत होती. त्या वेळी या बाबी तिच्या सहज लक्षात आल्या असतील. परंतु या प्रकरणात तिने मूक साक्षीदार होणे पसंत केले. जर बँकांचे नियमन करणारी सर्वोच्च संस्थाच अशा ढिसाळ आणि बेजाबदार पद्धतीने वागणार असेल तर सर्वच निरर्थक ठरते.
.................................................................................................................................................................
'अक्षरनामा' आता 'टेलिग्राम'वर. लेखांच्या अपडेटससाठी चॅनेल सबस्क्राईब करा...
..................................................................................................................................................................
हेच का ते ‘व्होकल फोर लोकल’?
भारतातल्या कोणत्याही खाजगी किंवा सरकारी बँकेला तसेच धनाढ्य उद्योगपतींना (जसे अंबानी, अडाणी, कोटक, बिर्ला इ.) ‘लक्ष्मी विलास’मध्ये पैसे गुंतवावे आणि तिला वाचवावे असे वाटले नाही. हे भारतीय वित्तबाजाराच्या विदारक स्थितीचे आणि आपल्या पोकळ ‘आत्मनिर्भर’तेचे एक द्योतक आहे.
तरीही ‘लक्ष्मी विलास’ बँक प्रकरणातून ठेवीदार, गुंतवणूकदार योग्य धडा घेतील आणि पुढील काळात कोणत्याही वित्तीय संस्थेबरोबर व्यवहार करताना अधिक सजग राहतील, तसेच रिझर्व्ह बँक व अर्थ मंत्रालय भारतीय वित्त बाजार अधिक सक्षम आणि पारदर्शक बनवण्याचा प्रयत्न करतील अशी आशा करू या. शेवटी ‘उम्मीद पे दुनिया कायम है’!
..................................................................................................................................................................
लेखक पंकज बनकर चार्टर्ड अकाउंटंट आहेत.
bankarpankaj100@gmail.com
..................................................................................................................................................................
‘अक्षरनामा’वर प्रकाशित होणाऱ्या लेखातील विचार, प्रतिपादन, भाष्य, टीका याच्याशी संपादक व प्रकाशक सहमत असतातच असे नाही. पण आम्ही राज्यघटनेने दिलेले अभिव्यक्तीस्वातंत्र्य मानतो. त्यामुळे वेगवेगळ्या विचारांना ‘अक्षरनामा’वर स्थान दिले जाते. फक्त त्यात द्वेष, बदनामी, सत्याशी अपलाप आणि हिंसाचाराला उत्तेजन नाही ना, हे पाहिले जाते. भारतीय राज्यघटनेशी आमची बांधीलकी आहे.
..................................................................................................................................................................
नमस्कार, करोनाने सर्वांपुढील प्रश्न बिकट केले आहेत. त्यात आमच्यासारख्या पर्यायी वा समांतर प्रसारमाध्यमांसमोरील प्रश्न अजूनच बिकट झाले आहेत. अशाही परिस्थितीत आम्ही आमच्या परीने शक्य तितकं चांगलं काम करण्याचा प्रयत्न करतो आहोतच. पण साधनं आणि मनुष्यबळ दोन्हींची दिवसेंदिवस मर्यादा पडत असल्याने अनेक महत्त्वाचे विषय सुटत चालले आहेत. त्यामुळे आमची तगमग होतेय. तुम्हालाही ‘अक्षरनामा’ आता पूर्वीसारखा राहिलेला नाही, असं वाटू लागलेलं असणार. यावर मात करण्याचा आमचा प्रयत्न आहे. त्यासाठी आम्हाला तुमची मदत हवी आहे. तुम्हाला शक्य असल्यास, ‘अक्षरनामा’ची आजवरची पत्रकारिता आवडत असल्यास आणि आम्ही यापेक्षा चांगली पत्रकारिता करू शकतो, यावर विश्वास असल्यास तुम्ही आम्हाला बळ देऊ शकता, आमचे हात बळकट करू शकता. खोटी माहिती, अफवा, अफरातफर, गोंधळ-गडबड, हिंसाचार, द्वेष, बदनामी या काळात आम्ही गांभीर्याने पत्रकारिता करण्याचा प्रयत्न करत आहोत. अशा पत्रकारितेला बळ देण्याचं आणि तिच्यामागे पाठबळ उभं करण्याचं काम आपलं आहे.
‘अक्षरनामा’ला आर्थिक मदत करण्यासाठी क्लिक करा -
© 2026 अक्षरनामा. All rights reserved Developed by Exobytes Solutions LLP.



Post Comment